Como comparar salário, faturamento, proteção, autonomia e risco sem cair na conta errada
Uma proposta chega no LinkedIn: R\(8.000 como CLT ou R\) 14.000 como PJ.
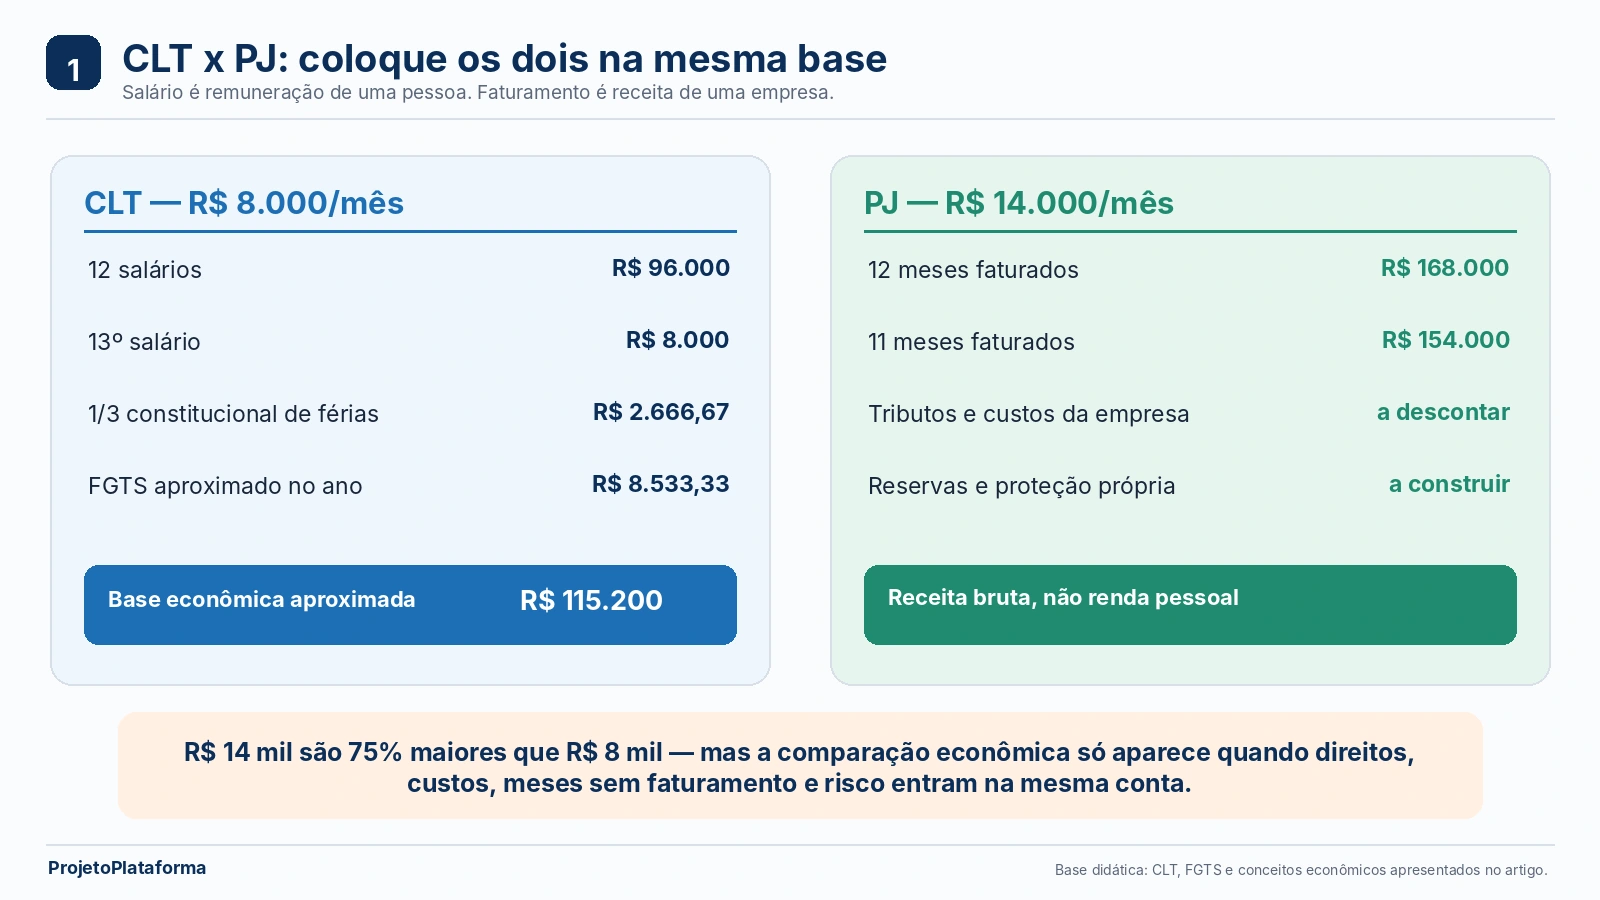
A reação é quase automática. Quatorze é 75% maior que oito. Se o trabalho parece parecido, a conclusão parece pronta: o PJ paga muito mais.
A matemática está correta. A unidade da comparação é que está errada.
Salário é a remuneração de uma pessoa dentro de uma relação de emprego. Faturamento é receita de uma empresa. Um valor já nasce dentro de uma estrutura em que o empregador assume parte dos riscos, financia direitos e administra várias obrigações. O outro chega primeiro ao CNPJ e só depois atravessa tributos, custos, remuneração do sócio, reservas e riscos empresariais até se transformar em dinheiro pessoal.
Essa diferença não é detalhe contábil. Ela é o centro de toda a discussão.
A pergunta útil, portanto, não é “qual número é maior por mês?”. É outra:
Qual modelo entrega mais valor econômico ao longo do ano, quais proteções vêm junto, quais precisam ser reconstruídas por conta própria e quanto risco muda de lado?
É isso que vamos abrir por dentro.
Parte I — Antes da conta, precisamos entender o que está sendo comparado
A CLT não é apenas uma forma de pagamento
Existe uma diferença fundamental entre ser empregado e prestar um serviço como empresa que costuma desaparecer quando a conversa começa pelo imposto.
O artigo 2º da Consolidação das Leis do Trabalho define empregador como quem, entre outras coisas, assume os riscos da atividade econômica, admite, remunera e dirige a prestação pessoal de serviços. O artigo 3º define empregado como a pessoa física que presta serviços de natureza não eventual, sob dependência e mediante salário.1
Essa ideia de quem assume o risco ajuda a compreender quase todo o restante.
Quando uma empresa contrata alguém como empregado, ela não está comprando apenas horas. Ela também assume uma série de responsabilidades ligadas à continuidade daquela relação: administração da folha, depósitos legais, parte dos riscos operacionais, determinadas obrigações em afastamentos e rescisões, além de benefícios que podem existir por política interna ou negociação coletiva.
Isso não significa que a CLT elimina o risco da vida profissional. Empresas demitem, departamentos fecham e negócios quebram. Significa algo mais preciso: uma parte dos riscos está juridicamente e economicamente do lado do empregador.
No PJ, a lógica de origem é diferente. Há uma empresa prestando um serviço a outra. A receita chega ao negócio do prestador, e esse negócio precisa pagar suas obrigações, sustentar sua operação, remunerar o sócio e manter capacidade para continuar existindo.
Por isso, trocar CLT por PJ não deveria ser entendido apenas como trocar “um imposto alto por um imposto baixo”. Em uma prestação empresarial legítima, muda também quem administra a proteção, quem absorve a oscilação da receita e quem carrega o risco da operação.
Salário, faturamento, lucro e caixa não são a mesma coisa
Quatro palavras aparecem o tempo inteiro nessa discussão e frequentemente são usadas como se fossem sinônimos:
| Conceito | O que significa |
|---|---|
| Salário | remuneração devida ao empregado pelo trabalho dentro da relação de emprego |
| Faturamento / receita bruta | valor que a empresa obtém com a venda de seus serviços ou produtos |
| Lucro | resultado econômico depois de receitas, despesas, custos e obrigações aplicáveis |
| Caixa | dinheiro disponível em determinado momento; pode existir caixa sem lucro e lucro sem todo o dinheiro já estar disponível |
O ponto mais importante é simples: ver R\(14 mil entrando na conta empresarial não prova que o sócio ganhou R\) 14 mil.
Um pequeno restaurante que vende R\(100 mil em um mês não entrega R\) 100 mil ao proprietário. Antes existem alimentos, aluguel, energia, salários, impostos, perdas e capital necessário para o mês seguinte. Uma empresa individual de serviços tem uma estrutura muito menor, mas o princípio econômico continua válido.
O dinheiro que entra pertence primeiro à empresa.
Essa distinção parece óbvia quando falamos de um comércio, mas some misteriosamente quando o negócio é uma única pessoa com um notebook.
Parte II — O que realmente existe dentro de um salário CLT
R\(8 mil não são apenas doze depósitos de R\) 8 mil
Vamos manter o exemplo inicial: salário bruto de R$ 8.000, vínculo durante doze meses completos e, por enquanto, nenhum benefício adicional da empresa.
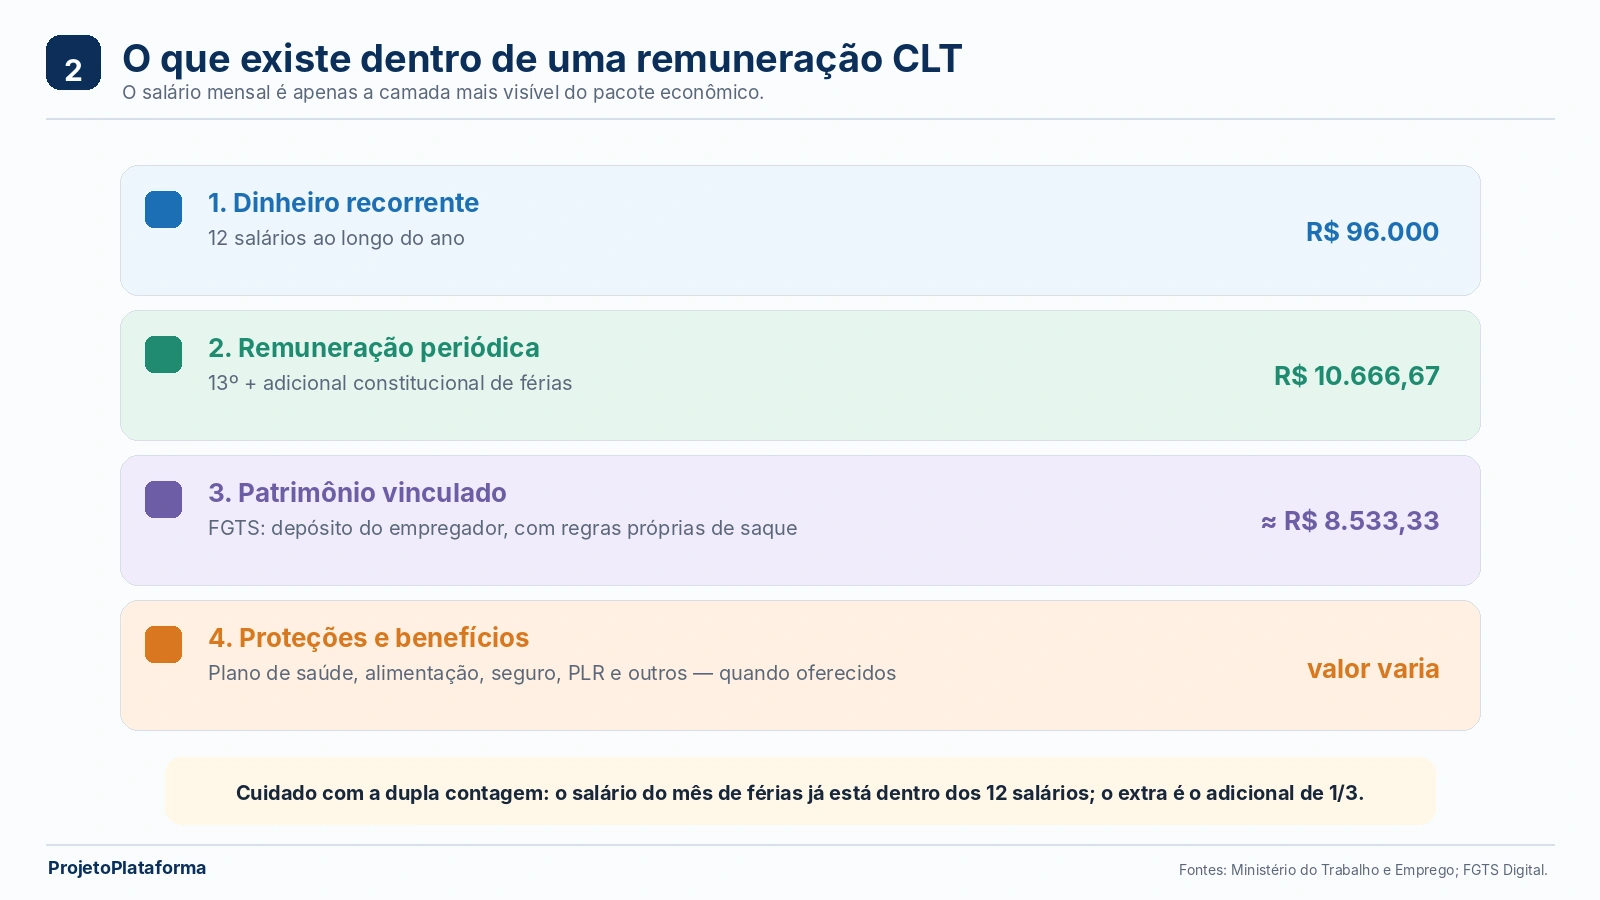
Os doze salários somam R$ 96 mil. Existe ainda o 13º salário. Nas férias, o salário do mês já faz parte desses doze salários; o valor adicional é o terço constitucional. Esse detalhe é importante porque uma conta mal montada pode somar o mês de férias duas vezes.
Também existe o FGTS. O Ministério do Trabalho informa que, em regra, o empregador deposita 8% sobre a remuneração, e o FGTS Digital também trata a incidência sobre o 13º e sobre verbas de férias conforme as regras aplicáveis.23
No exemplo didático:
| Componente | Valor anual aproximado |
|---|---|
| 12 salários | R$ 96.000,00 |
| 13º salário | R$ 8.000,00 |
| 1/3 constitucional de férias | R$ 2.666,67 |
| FGTS aproximado | R$ 8.533,33 |
| Base econômica aproximada | R$ 115.200,00 |
Essa base corresponde a cerca de R$ 9.600 por mês de valor econômico bruto, antes de qualquer plano de saúde, vale-alimentação, vale-refeição, participação nos lucros, bônus, seguro, previdência privada ou auxílio para trabalho remoto.
Repare que eu usei a expressão valor econômico, e não “salário líquido”. São coisas diferentes.
Se quisermos comparar dinheiro disponível no bolso, será necessário descontar INSS, IRPF e eventuais coparticipações do empregado. Se quisermos comparar o pacote econômico da relação, FGTS, benefícios e direitos precisam entrar mesmo que não apareçam como dinheiro imediatamente consumível.
Misturar esses dois objetivos produz uma planilha aparentemente precisa e conceitualmente confusa.
Remuneração tem camadas diferentes
Nem todo componente da CLT tem a mesma natureza.
O salário mensal é dinheiro recorrente. O 13º e o adicional de férias são remuneração paga em momentos específicos. O FGTS é patrimônio vinculado, com hipóteses próprias de saque. Benefícios podem substituir despesas que você teria por conta própria. E existem proteções que só demonstram valor quando um evento acontece.
Esse último grupo é frequentemente subestimado.
Um seguro não vale zero nos anos em que você não o utiliza. O valor econômico está justamente em transferir parte de uma consequência financeira para outra instituição quando algo inesperado acontece.
A lógica de algumas proteções trabalhistas é semelhante. Seguro-desemprego, quando preenchidos os requisitos legais, determinadas regras rescisórias, cobertura previdenciária e depósitos de FGTS não devem ser tratados como dinheiro mensal garantido — mas também não podem ser avaliados como se não tivessem valor algum.4
Esse ponto muda a comparação porque uma parte do que o empregado recebe não está desenhada para maximizar o consumo daquele mês. Está desenhada para distribuir remuneração e proteção no tempo.
Benefício não é brinde; muitas vezes é custo que outra parte assumiu
Plano de saúde, alimentação, seguro de vida, equipamento e previdência complementar costumam aparecer no processo seletivo em uma seção chamada “benefícios”, quase como se fossem presentes.
Economicamente, muitos deles são despesas que não saem — ou saem parcialmente — do bolso do trabalhador.
A maneira mais racional de avaliá-los não é aceitar o valor promocional apresentado pela empresa nem atribuir valor zero. É perguntar:
quanto custaria substituir isso mantendo um nível de cobertura que eu realmente usaria?
Para alguém com filhos e plano familiar, saúde pode ter peso enorme. Para outra pessoa com cobertura de outro familiar, pode ter peso pequeno. Um vale-refeição que reduz de fato a despesa doméstica tem valor diferente de um benefício que a pessoa quase não utiliza.
A literatura sobre remuneração reforça essa necessidade de olhar além do salário. Uma meta-análise de Judge e colegas, reunindo 115 correlações de 92 amostras, encontrou relação relativamente pequena entre nível salarial e satisfação geral com o trabalho. Outra meta-análise, publicada em 2024, encontrou relações próprias entre disponibilidade e avaliação de benefícios e resultados como satisfação, comprometimento e bem-estar.1213
Esses estudos não dizem quanto vale o seu plano de saúde. Eles ajudam a mostrar algo mais útil: o trabalho é uma combinação de recompensas, condições e proteções, e não apenas um número mensal.
Parte III — O que acontece com os R$ 14 mil depois da nota fiscal
A empresa faturou. Você ainda não “ganhou” esse valor
No cenário PJ, o cliente paga R$ 14 mil e a empresa do profissional emite a nota fiscal.
Esse é o início do fluxo.
A partir daí entram tributos do regime escolhido, custos contábeis, ferramentas, equipamentos, seguros, despesas operacionais, remuneração do sócio e reservas. Só depois de apurado o resultado é que faz sentido discutir distribuição de lucros.
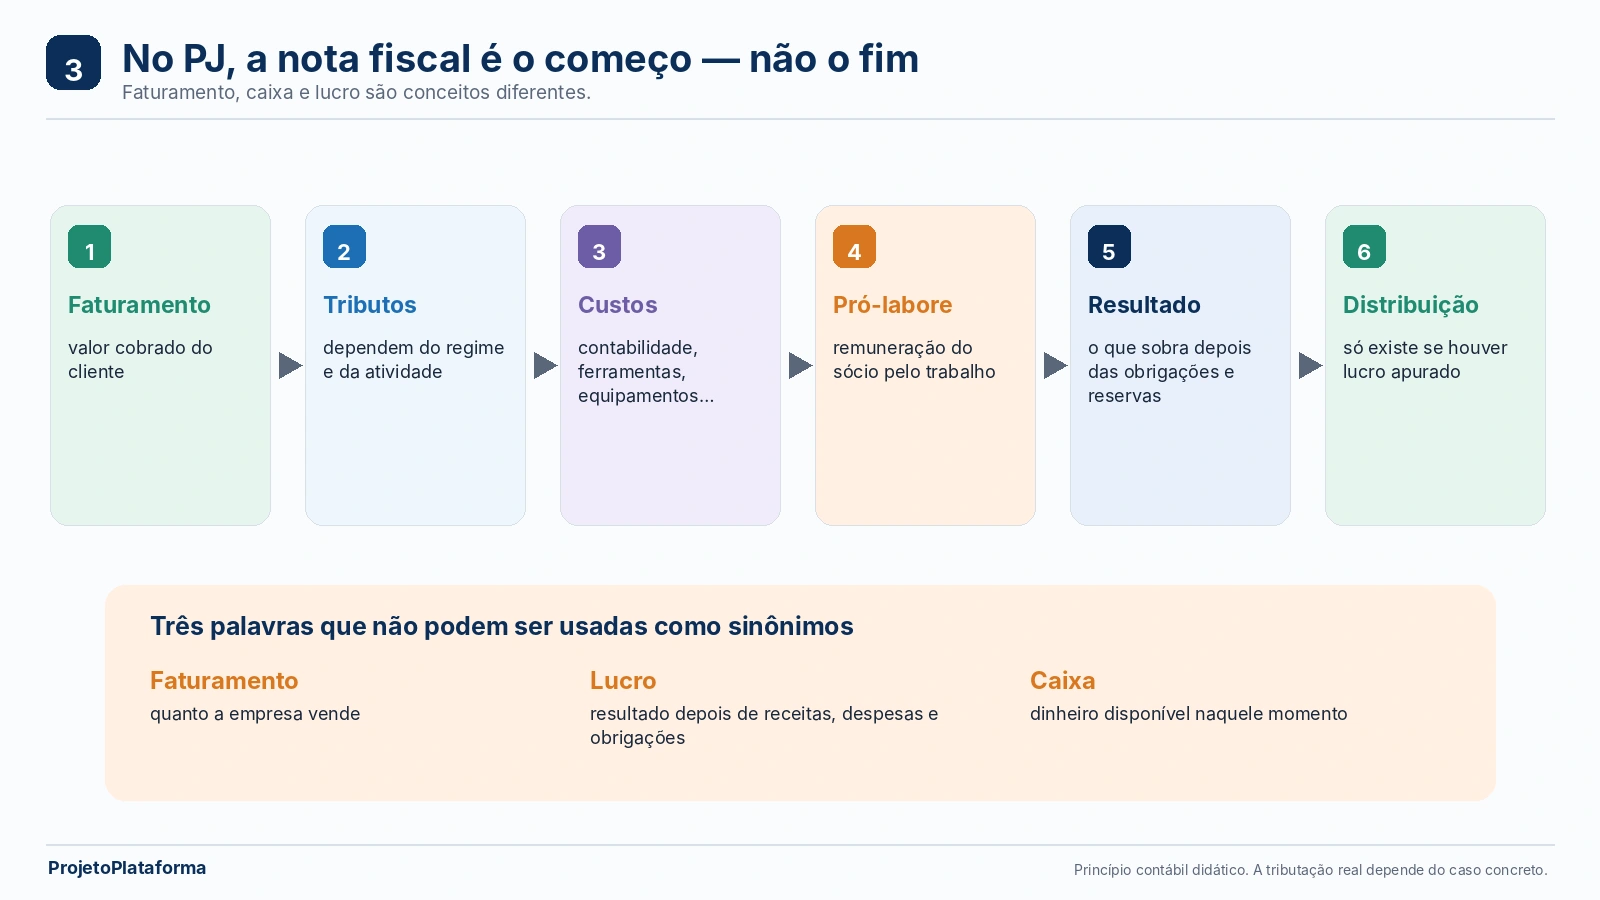
Uma forma didática de visualizar é:
faturamento → tributos → despesas da operação → pró-labore → resultado → reservas → eventual distribuição de lucros
Não significa que toda empresa terá todas essas despesas ou nessa ordem contábil exata. O objetivo é separar conceitos que, na conversa cotidiana, acabam empilhados numa única palavra: “recebi”.
Pró-labore e lucro remuneram coisas diferentes
O pró-labore é a remuneração do sócio pelo trabalho que ele executa na empresa. Sobre ele incidem regras previdenciárias e, conforme a base tributável e a legislação vigente, pode haver imposto de renda.
Já a distribuição de lucros parte de outra premissa: a empresa obteve lucro.
Isso parece uma distinção formal até aparecer uma pergunta simples: se a empresa faturou R\(14 mil e gastou R\) 15 mil para operar naquele mês, qual lucro existe para distribuir?
Nenhum.
Por isso, faturamento não cria automaticamente lucro. E dinheiro em conta também não substitui a necessidade de apuração adequada do resultado.
Não existe “o imposto do PJ”
Outra simplificação comum é falar em “imposto de PJ” como se houvesse uma taxa única que pudesse ser aplicada a qualquer profissional.
A carga depende da atividade exercida, do CNAE, do município, da receita acumulada, do regime tributário, da folha, da estrutura da empresa e de outras variáveis.
No Simples Nacional, por exemplo, determinadas atividades de serviços podem ser tributadas pelo Anexo III ou pelo Anexo V conforme o chamado Fator R.5
Em outros casos, Lucro Presumido ou Lucro Real podem ser pertinentes. O enquadramento não deveria começar com “qual regime paga menos?”, mas com qual regime é permitido e faz sentido para a atividade real e para os números da empresa.
O MEI quase nunca resolve esse exemplo
Para o cenário de R\(14 mil mensais, há uma barreira objetiva antes mesmo de discutir a atividade: o Portal do Empreendedor informa limite anual de receita bruta de **R\) 81 mil** para o MEI nas regras atuais.6
R\(14 mil por doze meses representam R\) 168 mil de faturamento anual.
Além disso, o MEI só pode exercer as ocupações expressamente permitidas no Anexo XI da Resolução CGSN nº 140. Atividades típicas de desenvolvimento de software não aparecem simplesmente como uma autorização genérica para “programador MEI”.6
Portanto, “abre um MEI e recebe” não é solução para esse exemplo.
Parte IV — Fator R: por que 28% não é um botão que reduz imposto
A regra existe, mas a versão de internet costuma vir incompleta
Para determinadas atividades de serviços sujeitas ao Fator R, o Simples Nacional compara a folha de salários e a receita bruta acumuladas nos doze meses anteriores.
De forma conceitual:
Fator R = folha dos 12 meses anteriores ÷ receita bruta dos 12 meses anteriores
Quando o resultado é igual ou superior a 28%, as atividades sujeitas à regra são tributadas pelo Anexo III. Abaixo de 28%, vão para o Anexo V.57
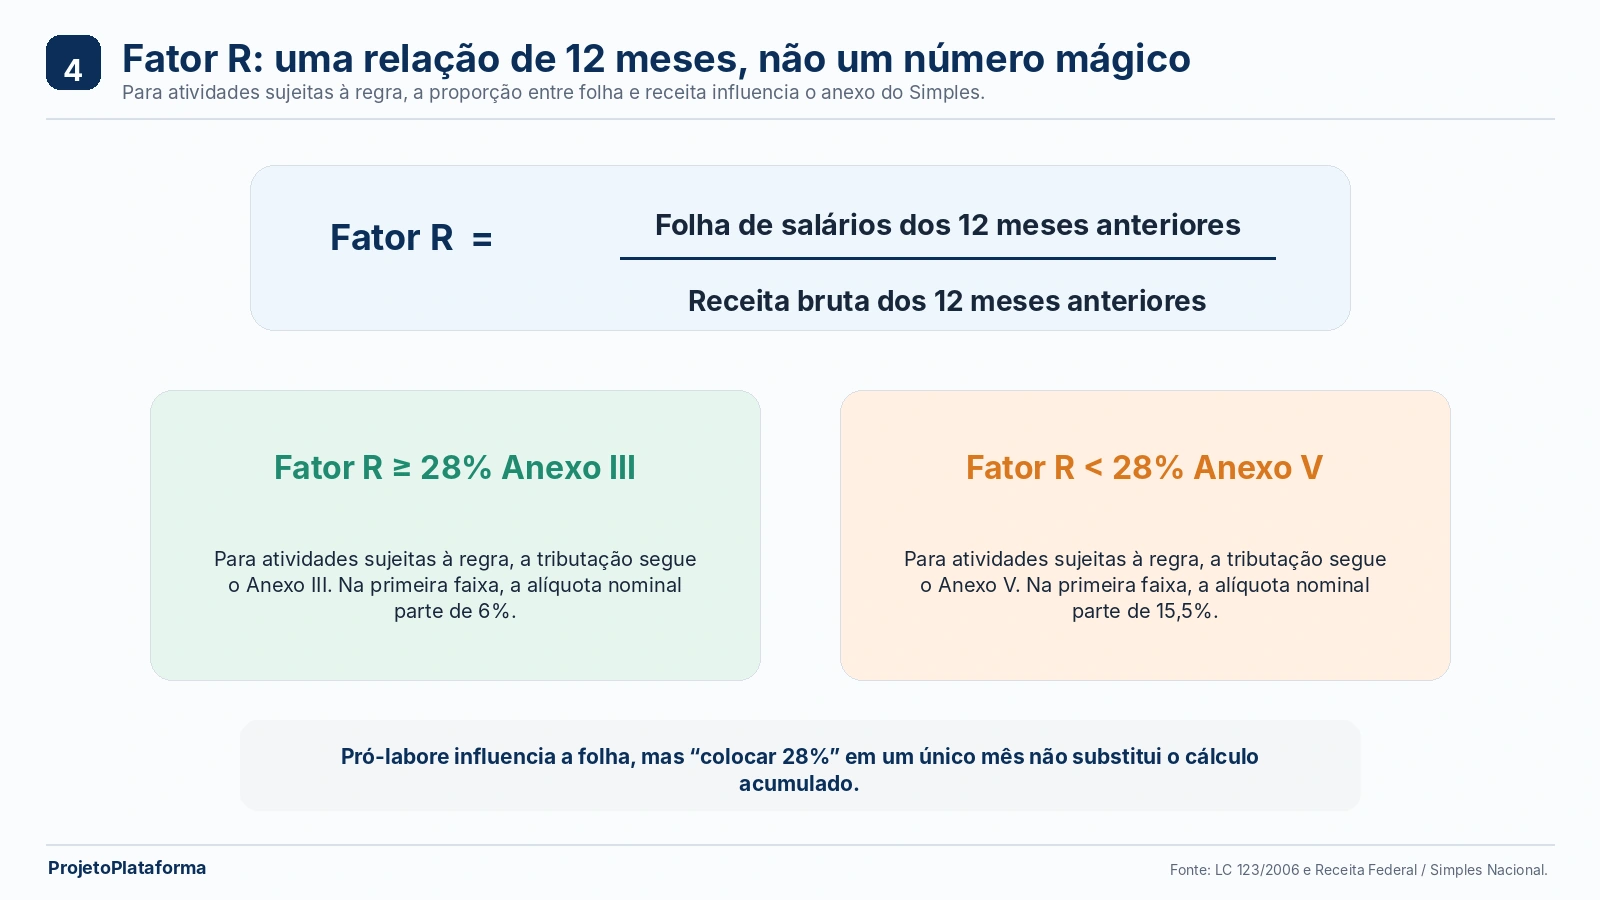
Na primeira faixa, as alíquotas nominais partem de 6% no Anexo III e 15,5% no Anexo V. Isso explica por que o Fator R recebe tanta atenção.
Mas daí nasceu uma frase perigosa:
“É só colocar 28% de pró-labore e pagar 6%.”
Ela comprime uma regra acumulada em uma ação mensal isolada.
O cálculo considera períodos anteriores, a folha possui definição própria para a regra, a atividade precisa efetivamente estar sujeita ao Fator R e a tributação do Simples depende da receita bruta acumulada para aplicação das faixas.
Pró-labore pode influenciar a relação, mas ele não é um número decorativo escolhido apenas para produzir um resultado tributário. É remuneração por trabalho do sócio e produz efeitos previdenciários e fiscais.
O conceito mais importante não é decorar “28%”. É entender que tributação é parte da arquitetura econômica da empresa, e não um desconto fixo sobre a nota fiscal.
A regra de lucros e dividendos também mudou em 2026
Durante anos, muita explicação sobre PJ terminava em uma frase semelhante a “tira um pró-labore e distribui o resto como lucro isento”.
Em 2026, essa frase precisa de ressalvas.
A Lei nº 15.270/2025 passou a prever retenção na fonte de 10% quando uma mesma pessoa jurídica paga, credita, emprega ou entrega mais de R$ 50 mil em lucros e dividendos no mesmo mês a uma mesma pessoa física residente no Brasil, observadas as condições e exceções legais.8
No nosso exemplo de R$ 14 mil mensais, esse limite provavelmente não é o elemento central. O ponto é outro: regras tributárias mudam, e atalhos mentais envelhecem.
Antes de perguntar se o lucro é tributado, ainda existe uma pergunta anterior: houve lucro corretamente apurado?
Parte V — O custo que mais engana: tempo sem faturamento
Férias no PJ não somem; o financiador muda
Na CLT, férias fazem parte da relação de emprego e são remuneradas com o adicional constitucional.
No PJ, uma pausa pode assumir vários formatos. Um contrato mensal pode manter o pagamento durante um período combinado. Um contrato por hora pode simplesmente reduzir a receita. Um projeto fechado pode permitir descanso sem alterar o preço, desde que a margem tenha sido planejada para isso.
É por isso que “no PJ eu tiro férias quando quiser” pode ser verdadeiro e, ao mesmo tempo, economicamente incompleto.
A pergunta é:
quem paga pelo período em que você não produz receita?
Se ninguém paga, a resposta é você — antecipadamente, por meio de uma reserva construída nos meses em que houve faturamento.
Voltemos aos números.
Com R$ 14 mil mensais:
- 12 meses faturados: R$ 168 mil de receita bruta anual;
- 11 meses faturados: R$ 154 mil;
- 10 meses faturados: R$ 140 mil.
A base econômica CLT que calculamos, sem benefícios extras, é de cerca de R$ 115,2 mil.
Isso mostra uma coisa interessante: a vantagem bruta do PJ ainda pode ser relevante, mas cai de 75% na comparação mensal superficial para aproximadamente 46% quando comparamos R\(168 mil com R\) 115,2 mil, e para cerca de 34% quando consideramos onze meses faturados.
E ainda não descontamos tributos empresariais, contabilidade, equipamentos, seguros, contribuição previdenciária, períodos de prospecção ou benefícios que precisariam ser substituídos.
A diferença não desapareceu. Ela apenas começou a ser medida na unidade correta.
Parte VI — Risco não é uma palavra; são várias possibilidades diferentes
“PJ é mais arriscado” é verdade demais para ser útil
Uma frase ampla pode ser verdadeira e ainda explicar muito pouco.
Quais riscos aumentam?
Um profissional PJ pode enfrentar risco de ficar sem contrato, atraso de cliente, dependência de um único pagador, interrupção por doença, custo inesperado de equipamento, responsabilidade contratual, necessidade de vender o próximo serviço e oscilação de receita.
Já o trabalhador CLT não está protegido contra tudo. Pode ser demitido, a empresa pode enfrentar dificuldades e benefícios podem mudar dentro dos limites legais e negociais.
A diferença está em como os riscos são distribuídos.
A própria CLT ajuda a enxergar essa estrutura quando atribui ao empregador os riscos da atividade econômica.1
No PJ, uma parcela maior desses riscos tende a ficar com a empresa prestadora. Se existe mais risco, o preço economicamente racional do serviço precisa refletir esse fato.
Reserva de emergência não é a mesma coisa que reserva empresarial
Outro ponto pouco discutido é que o profissional PJ pode precisar de duas proteções conceitualmente diferentes.
A reserva pessoal sustenta a vida do indivíduo em caso de emergência: aluguel, alimentação, saúde e compromissos familiares.
A reserva empresarial sustenta a atividade: impostos, contador, equipamentos, ferramentas, seguro, obrigações contratuais e períodos sem projeto.
Na prática, especialmente em empresas muito pequenas, os dois mundos parecem próximos. Mas misturá-los sem controle produz uma falsa sensação de liquidez.
O dinheiro que está na conta da empresa pode já estar comprometido com obrigações futuras.
Insegurança tem custo mesmo quando não entra na planilha
A pesquisa em psicologia do trabalho mostra que insegurança ocupacional não é apenas uma sensação abstrata. Uma meta-análise clássica de Sverke, Hellgren e Näswall encontrou associações entre insegurança no emprego e piores resultados em atitudes e bem-estar no trabalho.14
Isso não transforma CLT em sinônimo de tranquilidade nem PJ em sinônimo de ansiedade.
O que muda de pessoa para pessoa é o preço psicológico da incerteza. Alguém com doze meses de reserva, alta empregabilidade e vários clientes pode lidar com a volatilidade de forma bastante diferente de quem tem três meses de reserva, dependentes e uma única fonte de renda.
Por isso, duas pessoas podem receber a mesma proposta e chegar a escolhas racionais diferentes.
Parte VII — Autonomia: a palavra mais usada e menos medida dessa discussão
PJ não compra liberdade automaticamente
Autonomia é uma das razões mais fortes para alguém preferir trabalhar como empresa. E há fundamento para levá-la a sério.
A Teoria da Autodeterminação trata autonomia como uma das necessidades psicológicas associadas a motivação de maior qualidade e bem-estar. Uma grande meta-análise sobre desenho do trabalho também encontrou relações importantes entre características motivacionais — incluindo autonomia — e satisfação, desempenho e comprometimento.1516
O erro está em transformar autonomia numa característica automática do CNPJ.
Autonomia sobre o quê?
- horário;
- local de trabalho;
- forma de execução;
- ferramentas;
- definição de preço;
- escolha de clientes;
- possibilidade de recusar demanda;
- negociação de escopo;
- contratação de ajuda;
- responsabilidade pelo resultado.
Uma pessoa pode trabalhar de casa e ainda ter pouca autonomia. Pode não ter chefe formal e depender integralmente de um único cliente. Pode emitir nota fiscal e continuar submetida, na prática, à mesma organização cotidiana de um emprego tradicional.
Portanto, autonomia precisa ser observada no contrato e na operação real.
Liberdade também transfere trabalho invisível
Existe uma parte menos sedutora da autonomia: decidir mais coisas significa administrar mais coisas.
O profissional PJ pode precisar acompanhar notas, impostos, fluxo de caixa, contador, contratos, seguros, renovação de ferramentas, precificação, cobrança, prospecção e reservas.
Para algumas pessoas isso é exatamente o que torna o modelo interessante. Para outras, é trabalho administrativo retirando energia da atividade principal.
Não existe resposta universal. Existe preferência, capacidade e contexto.
Parte VIII — Pejotização: quando o papel diz uma coisa e a rotina sugere outra
O CNPJ não encerra a discussão jurídica
A legislação trabalhista brasileira define empregado e empregador a partir da relação efetiva. Em regulamentação específica sobre fiscalização de terceirização, o Decreto nº 10.854/2021 lista elementos como não eventualidade, subordinação jurídica, onerosidade e pessoalidade e esclarece que alguns fatos isolados, como uso de ferramentas ou métodos da contratante, não bastam sozinhos para caracterizar vínculo.9
Isso é importante porque duas simplificações circulam com frequência:
- “tem horário, então automaticamente é vínculo”;
- “tem CNPJ, então jamais pode existir vínculo”.
As duas são ruins.
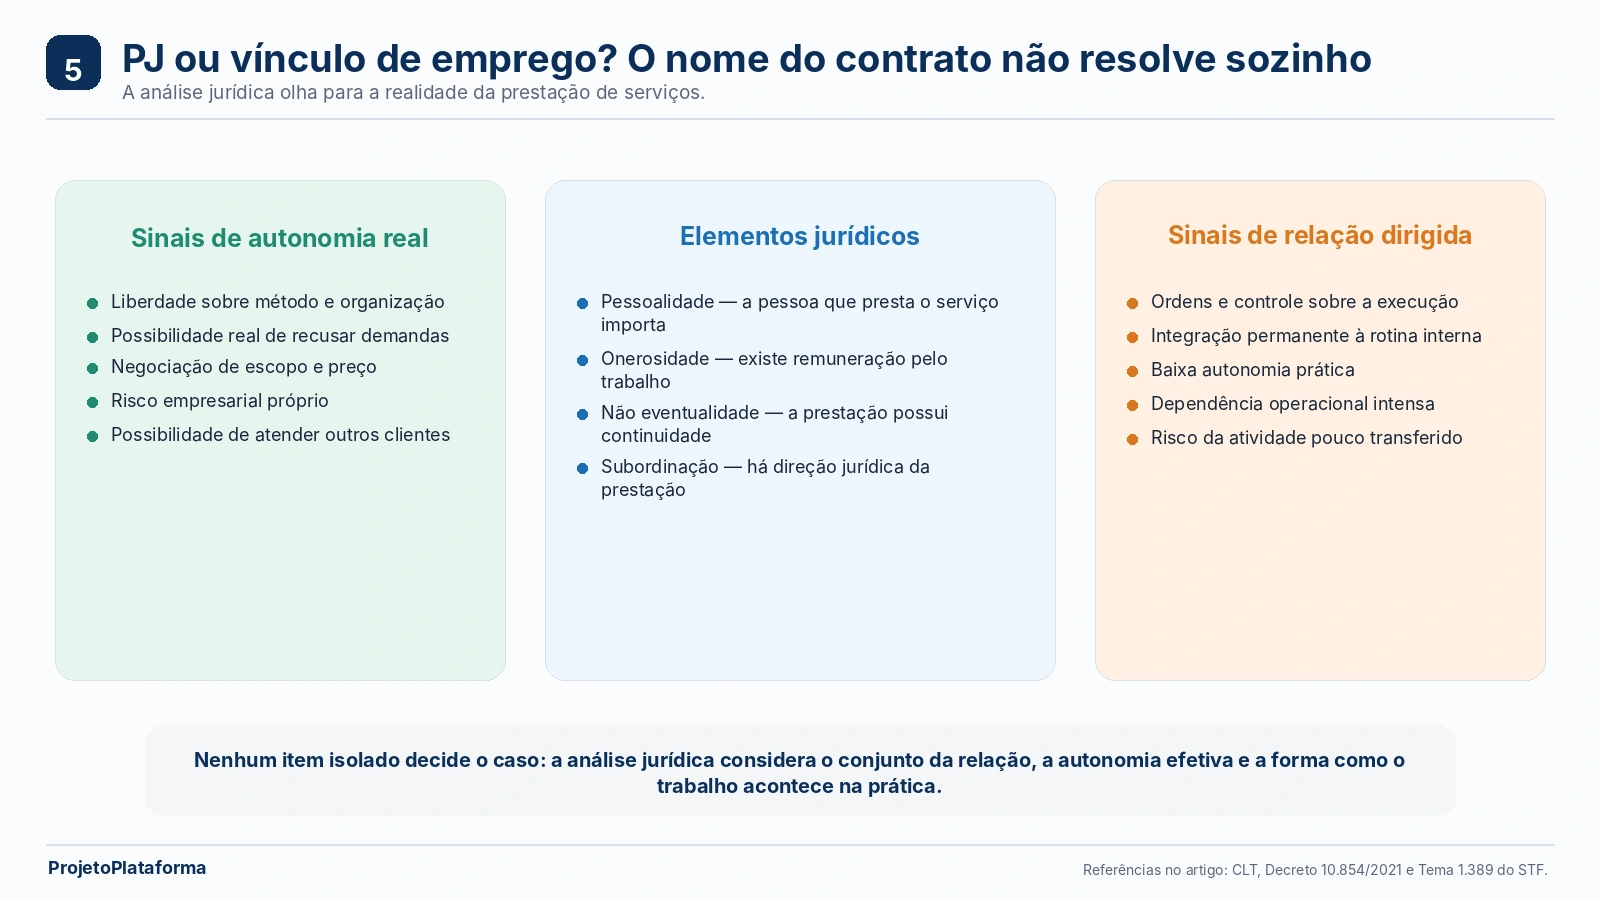
A pergunta relevante é observar o conjunto:
quem organiza o trabalho, qual autonomia existe, como a prestação acontece, quem assume o risco e qual é a realidade por trás do contrato?
O Tema 1.389 do STF ainda exige cautela
Em setembro de 2026, o Tema 1.389 da repercussão geral continua tratando da licitude da contratação civil/comercial de trabalhador autônomo ou pessoa jurídica, da competência para analisar alegações de fraude e do ônus da prova.10
Em junho de 2026, o relator retirou a suspensão dos processos na primeira e na segunda instâncias da Justiça do Trabalho, permitindo que continuassem a instrução e o julgamento nessas etapas, enquanto a controvérsia de repercussão geral segue no STF.11
Portanto, este não é um assunto em que uma frase de rede social substitui análise jurídica.
Para o profissional, a pergunta prática continua válida mesmo antes da resposta definitiva dos tribunais:
estou realmente prestando um serviço como empresa ou apenas recebendo por CNPJ enquanto a relação cotidiana continua organizada como emprego?
Parte IX — A comparação correta precisa separar dinheiro, proteção, autonomia e risco
Pare de procurar um percentual universal
É comum ouvir regras como:
- “PJ só vale a pena se pagar 30% a mais”;
- “multiplique a CLT por 1,5”;
- “abaixo de 40% nem pense”.
Essas regras podem servir como triagem rápida, mas não conseguem conhecer sua vida.
O prêmio necessário muda com plano de saúde, dependentes, tempo sem faturamento, possibilidade de vários clientes, estabilidade do contrato, reserva financeira, custo do contador, equipamentos, benefícios da empresa, sua capacidade de recolocação e sua tolerância à volatilidade.
A conta precisa nascer das premissas.
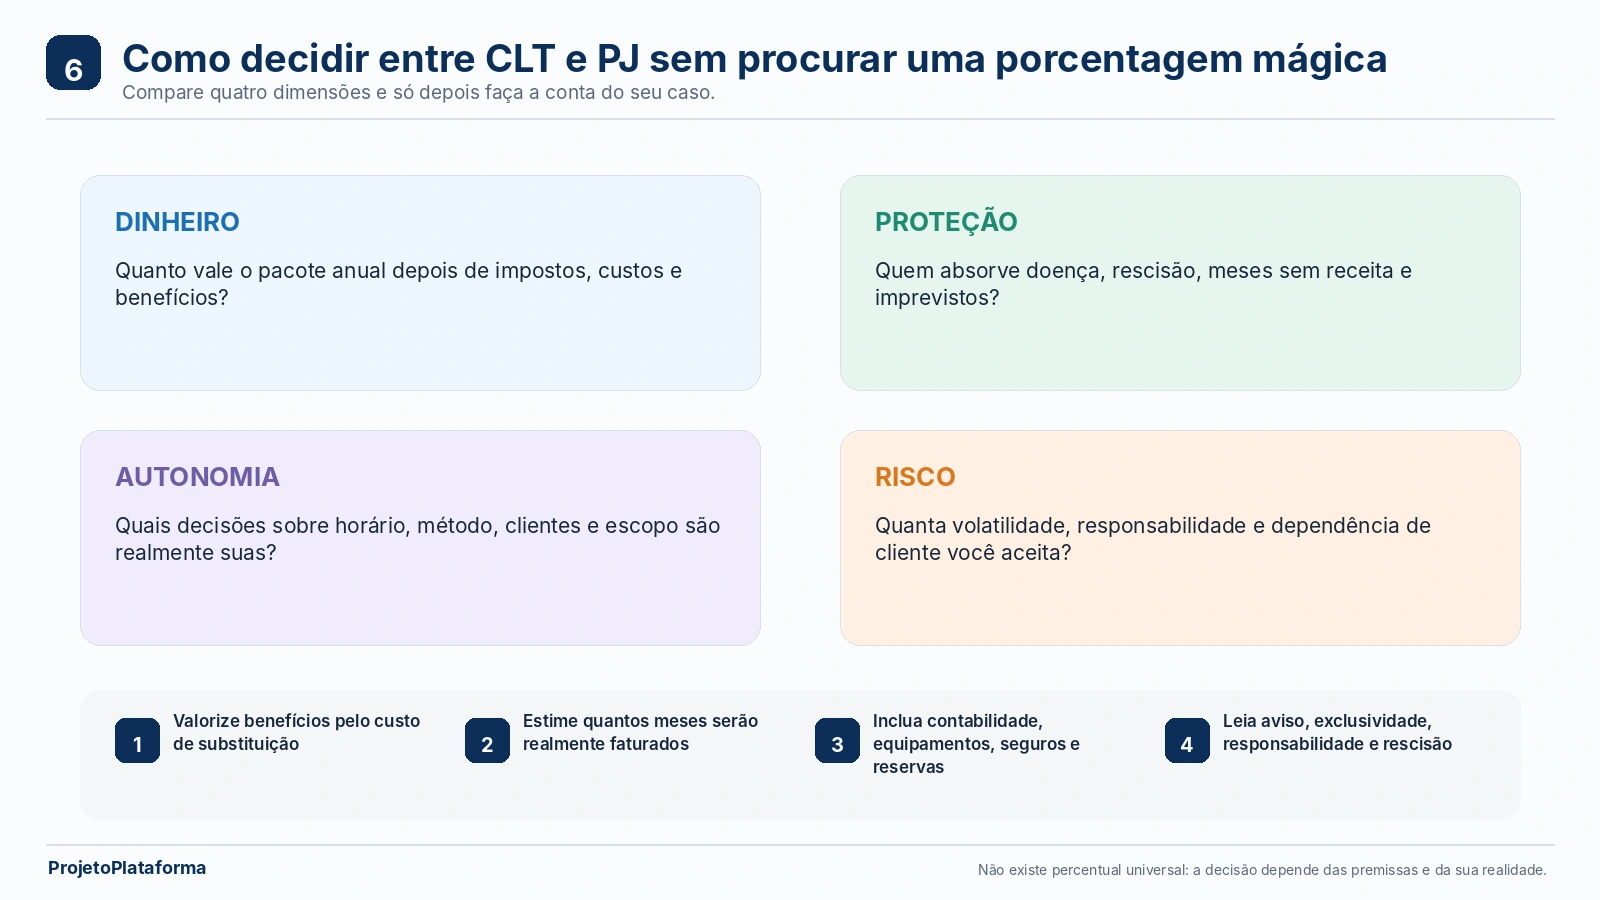
Primeiro preço: dinheiro
Coloque os dois modelos no mesmo período, preferencialmente um ano.
Na CLT, some salário, 13º, adicional de férias, FGTS e benefícios que possuem valor para você.
No PJ, estime a receita realisticamente faturável, não a receita máxima teórica. Depois retire tributos, contabilidade, despesas necessárias, custo de proteção que precisa ser reconstruída e períodos sem receita.
Se o objetivo for comparar dinheiro disponível, aplique também os descontos pessoais de cada lado conforme a legislação vigente.
Segundo preço: proteção
Pergunte quem paga quando algo sai do plano.
Doença prolongada, perda do contrato, equipamento quebrado, período sem cliente, necessidade de parar por motivos familiares, rescisão inesperada.
A CLT já incorpora alguns mecanismos legais e previdenciários. O PJ precisa verificar o que existe no contrato, o que vem da Previdência e o que terá de ser financiado por reserva ou seguro privado.
Proteção custa dinheiro mesmo quando não é usada naquele mês.
Terceiro preço: autonomia
Não aceite “flexibilidade” como palavra vazia.
Escreva quais decisões realmente serão suas.
Se o contrato PJ exige exclusividade, rotina rígida, aprovação constante, disponibilidade integral e pouca liberdade de execução, a vantagem de autonomia pode ser menor do que o rótulo sugere.
Por outro lado, um contrato que permite vários clientes, negociação de escopo e controle real sobre método e agenda pode criar uma experiência profissional bastante diferente.
Quarto preço: risco
Agora estime a concentração de risco.
Se 100% da receita vem de um único cliente, perder esse cliente significa perder 100% da receita empresarial.
Se existem três clientes independentes, a mesma interrupção pode ter impacto menor.
É por isso que dois profissionais faturando R$ 14 mil podem ter negócios totalmente diferentes: um possui uma fonte única e frágil; o outro possui uma carteira diversificada.
Três contratos de R$ 14 mil podem ser três propostas completamente diferentes
Imagine três situações.
Na primeira, o profissional recebe mensalidade fixa, possui aviso contratual de 60 dias, pausa anual negociada, equipamento fornecido e autonomia clara sobre a execução.
Na segunda, recebe apenas pelas horas efetivamente registradas, o contrato pode terminar rapidamente, não existe remuneração em períodos de pausa e toda a receita vem daquele único cliente.
Na terceira, as condições são parecidas com a segunda, mas o profissional possui outros clientes, reserva robusta e uma operação já estruturada.
O faturamento mensal é o mesmo.
O valor econômico, a autonomia e o risco não são.
Essa é a principal razão pela qual uma calculadora genérica consegue ajudar até certo ponto e falha justamente onde a decisão fica mais importante.
Então R\(14 mil PJ vencem R\) 8 mil CLT?
Com as informações que temos, não é responsável dar uma resposta universal.
Sabemos algumas coisas.
A CLT de R\(8 mil produz uma base econômica aproximada de **R\) 115,2 mil ao ano**, antes de benefícios adicionais.
O PJ de R\(14 mil pode produzir **R\) 168 mil de receita bruta anual** se faturar todos os meses, ou R$ 154 mil se houver um mês sem faturamento.
O que ainda não sabemos é justamente o que decide o resultado:
- atividade e regime tributário;
- benefícios da proposta CLT;
- custo do plano de saúde e outras proteções;
- custos reais da empresa;
- valor e forma do pró-labore;
- duração e estabilidade do contrato;
- aviso de encerramento;
- exclusividade;
- quantidade provável de meses faturados;
- necessidade de equipamento e seguro;
- capacidade de trabalhar para vários clientes;
- reserva pessoal e empresarial.
Sem essas informações, qualquer número “líquido” é apenas uma hipótese disfarçada de precisão.
O que podemos dizer é que a diferença verdadeira é menor que os 75% sugeridos pela comparação mensal bruta — e pode continuar muito favorável ao PJ, ficar próxima ou até se inverter, dependendo das premissas.
O que a pesquisa acadêmica acrescenta — sem decidir por você
Pesquisa não consegue responder se você deveria aceitar uma proposta específica. Ela pode, porém, evitar que a decisão seja reduzida a salário.
A meta-análise de Judge e colegas encontrou correlação de apenas 0,15 entre nível salarial e satisfação no trabalho nas amostras estudadas.12 A meta-análise de Hong, Ford e Jong mostra que benefícios também possuem relações próprias com satisfação, comprometimento, suporte percebido e bem-estar.13
Humphrey, Nahrgang e Morgeson reuniram 259 estudos e mais de 219 mil participantes em uma meta-análise de desenho do trabalho, mostrando que características motivacionais, sociais e contextuais ajudam a explicar atitudes e comportamentos dos trabalhadores.16 A literatura de autodeterminação, por sua vez, dá fundamento para tratar autonomia como componente real da qualidade do trabalho.15
E a literatura sobre insegurança lembra que previsibilidade também possui valor.14
A consequência prática não é “escolha estabilidade” nem “escolha liberdade”. É reconhecer que dinheiro, autonomia, segurança e condições de trabalho são variáveis diferentes.
Uma proposta pode ser excelente em uma delas e ruim nas outras.
A pergunta nunca foi se 14 é maior que 8
R\(14 mil continuam sendo maiores que R\) 8 mil.
A matemática nunca foi o problema.
O problema era tratar dois números de naturezas diferentes como se representassem a mesma coisa.
Quando abrimos a CLT, encontramos salário, remuneração ao longo do ano, patrimônio vinculado, benefícios e mecanismos de proteção. Quando abrimos o PJ, encontramos receita empresarial, tributos, custos, remuneração do sócio, resultado, reservas e risco.
A partir daí, a discussão deixa de ser uma disputa simplista entre “segurança” e “dinheiro”.
Ela se torna uma escolha sobre quanto dinheiro você recebe, quais proteções vêm prontas, quais precisa financiar, quanto controle realmente terá e quais riscos está aceitando carregar.
Talvez o PJ de R\(14 mil seja muito melhor. Talvez a CLT de R\) 8 mil seja mais valiosa para a fase de vida daquela pessoa. Talvez ambas sejam ruins e a negociação correta esteja em outro valor.
Mas depois de fazer a comparação do jeito certo, pelo menos uma coisa muda: você deixa de escolher pela primeira linha da proposta.
E começa a perguntar o que realmente deveria ter perguntado desde o início:
Depois que todo o dinheiro, todas as proteções e todos os riscos entram na conta, qual relação de trabalho faz sentido para a vida que eu quero sustentar?
FAQ
R\(14 mil PJ é sempre melhor que R\) 8 mil CLT?
Não. R\(14 mil PJ são faturamento empresarial; R\) 8 mil CLT são salário dentro de uma estrutura de direitos e proteções. No exemplo do artigo, a base econômica anual da CLT chega a aproximadamente R\(115,2 mil antes dos benefícios. O PJ pode faturar R\) 168 mil em doze meses, mas precisa absorver tributos, custos, períodos sem receita e proteções próprias.
Quanto a mais preciso pedir para valer a pena ser PJ?
Não existe percentual universal. O valor depende de benefícios, tributação, quantidade de meses faturados, reserva necessária, custos da empresa, estabilidade contratual, autonomia e seu perfil de risco. Multiplicadores podem servir como filtro inicial, não como resposta final.
O Fator R garante imposto de 6%?
Não. Para as atividades sujeitas ao Fator R, a relação entre folha e receita bruta dos doze meses anteriores influencia o enquadramento entre Anexos III e V. A tributação efetiva também depende da receita acumulada, da atividade e das regras do Simples Nacional.
Todo lucro distribuído é isento em 2026?
Não. A Lei nº 15.270/2025 criou retenção de 10% em determinadas distribuições mensais de lucros e dividendos superiores a R$ 50 mil feitas pela mesma pessoa jurídica à mesma pessoa física residente no Brasil, além de outras regras aplicáveis a altas rendas.
Desenvolvedor pode ser MEI?
O MEI só pode exercer ocupações expressamente permitidas. Além disso, o limite anual geral informado pelo Portal do Empreendedor é de R\(81 mil. No exemplo de R\) 14 mil por mês, o faturamento anual já ultrapassaria esse limite.
Trabalhar como PJ significa automaticamente pejotização?
Não. O CNPJ não transforma toda contratação em fraude, assim como o contrato empresarial não impede que uma relação concreta seja questionada. A análise jurídica depende do conjunto de elementos da prestação. Em setembro de 2026, o STF ainda discute aspectos centrais do tema na repercussão geral 1.389.
FGTS deve ser tratado como salário?
Não. É um depósito feito pelo empregador em conta vinculada, com regras próprias de utilização. Para comparar valor econômico ele deve ser considerado, mas não é equivalente a dinheiro mensal livre na conta do trabalhador.
Referências oficiais e fontes primárias
Referências acadêmicas
Nota editorial: os cálculos deste artigo são didáticos e partem de hipóteses explícitas. Regime tributário, CNAE, município, outras fontes de renda, dependentes, benefícios, convenção coletiva e cláusulas contratuais podem alterar substancialmente o resultado. Para uma decisão concreta, valide a estrutura tributária com profissional contábil e questões de vínculo ou responsabilidade contratual com profissional jurídico qualificado.
-
BRASIL. Consolidação das Leis do Trabalho — Decreto-Lei nº 5.452/1943, arts. 2º e 3º. https://www.planalto.gov.br/ccivil_03/decreto-lei/del5452compilado.htm ↩↩
-
Ministério do Trabalho e Emprego. Trabalhadores e Trabalhadoras — direitos trabalhistas. https://www.gov.br/trabalho-e-emprego/pt-br/assuntos/inspecao-do-trabalho/trabalho-sustentavel/trabalhadores-e-trabalhadoras ↩
-
Ministério do Trabalho e Emprego. FGTS Digital — Perguntas Frequentes, incluindo incidência sobre 13º e férias. https://www.gov.br/trabalho-e-emprego/pt-br/servicos/empregador/fgtsdigital/perguntas-frequentes ↩
-
BRASIL. Lei nº 7.998/1990 — Programa do Seguro-Desemprego. https://www.planalto.gov.br/ccivil_03/leis/l7998compilado.htm ↩
-
Receita Federal / Simples Nacional. Fator R e enquadramento nos Anexos III e V. https://www8.receita.fazenda.gov.br/simplesnacional/noticias/NoticiaCompleta.aspx?id=415ad600-7d43-4e55-971b-55df99e95ef3 ↩↩
-
Portal do Empreendedor. Ocupações permitidas e condições para ser MEI. https://www.gov.br/empresas-e-negocios/pt-br/empreendedor/quero-ser-mei/quais-as-ocupacoes-que-podem-ser-mei ↩↩
-
BRASIL. Lei Complementar nº 123/2006, regras do Simples Nacional e Fator R. https://www.planalto.gov.br/ccivil_03/leis/lcp/lcp123.htm ↩
-
BRASIL. Lei nº 15.270, de 26 de novembro de 2025. https://www.planalto.gov.br/ccivil_03/_ato2023-2026/2025/lei/l15270.htm ↩
-
BRASIL. Decreto nº 10.854/2021, elementos da relação de emprego em fiscalização de terceirização. https://www.planalto.gov.br/ccivil_03/_ato2019-2022/2021/decreto/d10854.htm ↩
-
Supremo Tribunal Federal. Tema 1.389 da repercussão geral — ARE 1.532.603. https://portal.stf.jus.br/jurisprudenciaRepercussao/tema.asp?num=1389 ↩
-
Supremo Tribunal Federal. STF retira suspensão de processos sobre “pejotização” na primeira instância e nos TRTs, 18 jun. 2026. https://noticias.stf.jus.br/postsnoticias/stf-retira-suspensao-de-processos-sobre-pejotizacao-na-primeira-instancia-e-nos-trts/ ↩
-
JUDGE, T. A.; PICCOLO, R. F.; PODSAKOFF, N. P.; SHAW, J. C.; RICH, B. L. The relationship between pay and job satisfaction: A meta-analysis of the literature. Journal of Vocational Behavior, 77(2), 157–167, 2010. DOI: 10.1016/j.jvb.2010.04.002. https://doi.org/10.1016/j.jvb.2010.04.002 ↩↩
-
HONG, Y.-H.; FORD, M. T.; JONG, J. Employee benefit availability, use, and subjective evaluation: A meta-analysis… Journal of Applied Psychology, 109(12), 1921–1947, 2024. DOI: 10.1037/apl0001202. https://doi.org/10.1037/apl0001202 ↩↩
-
SVERKE, M.; HELLGREN, J.; NÄSWALL, K. No security: A meta-analysis and review of job insecurity and its consequences. Journal of Occupational Health Psychology, 7(3), 242–264, 2002. DOI: 10.1037/1076-8998.7.3.242. https://doi.org/10.1037/1076-8998.7.3.242 ↩↩
-
DECI, E. L.; OLAFSEN, A. H.; RYAN, R. M. Self-Determination Theory in Work Organizations: The State of a Science. Annual Review of Organizational Psychology and Organizational Behavior, 4, 19–43, 2017. DOI: 10.1146/annurev-orgpsych-032516-113108. https://doi.org/10.1146/annurev-orgpsych-032516-113108 ↩↩
-
HUMPHREY, S. E.; NAHRGANG, J. D.; MORGESON, F. P. Integrating Motivational, Social, and Contextual Work Design Features: A Meta-Analytic Summary and Theoretical Extension of the Work Design Literature. Journal of Applied Psychology, 92(5), 1332–1356, 2007. DOI: 10.1037/0021-9010.92.5.1332. https://doi.org/10.1037/0021-9010.92.5.1332 ↩↩